Натиснули «Оформити кредит», а відкрився інший сайт: хто насправді видає позику
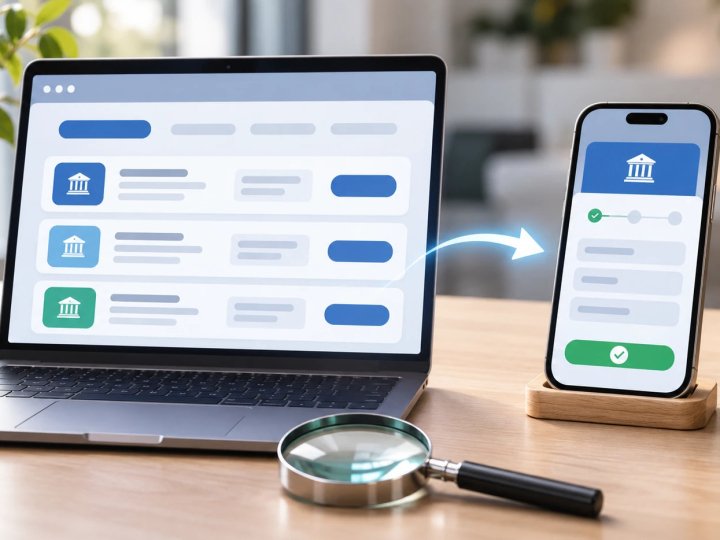
Відкриваєш сайт із кредитними пропозиціями, обираєш компанію, натискаєш кнопку — і раптом опиняєшся на зовсім іншій сторінці. Змінився логотип, адреса в браузері, іноді навіть запропонована сума. Замість оформлення кредиту знову просять заповнити анкету.
Для людини, яка вперше шукає позику через інтернет, така схема може виглядати дивно. Проте зазвичай пояснення простіше, ніж здається: перший сайт лише показував кредитні пропозиції, а другий належить компанії, яка безпосередньо працює з позичальниками.
Плутанина виникає через те, що банки, мікрофінансові організації, кредитні посередники та онлайн-каталоги часто користуються схожими формулюваннями. На всіх можна побачити слова «кредит онлайн», «гроші на картку» або «оформити заявку». А от послуги за цими кнопками можуть бути різними.
Припустімо, потрібно позичити 8000 гривень. Ви знаходите сайт, де зібрано два десятки пропозицій від фінансових компаній. Поруч із кожною вказані сума, строк і ставка. Після вибору одного з варіантів браузер відкриває ресурс кредитодавця.
Саме тут і починається оформлення позики. Компанія просить необхідні дані, перевіряє заявку та визначає, чи може надати кредит. Якщо рішення позитивне, користувач отримує персональні умови й договір для ознайомлення.
Сайт, на якому ви спочатку порівнювали пропозиції, у цьому процесі міг виконувати тільки інформаційну функцію. Він не обов'язково знає, чи схвалили заявку, і не вирішує, яку суму отримає клієнт.
Зовсім інша справа — кредитний посередник. Його робота може включати допомогу з підготовкою документів, консультування та участь в оформленні кредиту в межах визначених повноважень. Така діяльність регулюється окремими вимогами законодавства.
Тому сам факт, що сайт допомагає знайти МФО, ще не робить його кредитним посередником. Значення має те, що саме він робить для клієнта.
Іноді на сторонніх ресурсах пропонують заповнити одну анкету для пошуку кількох кредитних варіантів. Тут уже потрібно уважніше читати умови: хто отримує персональні дані, кому їх передають і чи не передбачена плата за окрему послугу підбору.
Можна відкрити два сайти порівняння кредитів і побачити зовсім різні добірки. На одному перші місця займають відомі МФО, на іншому — нові кредитні сервіси. Навіть ставки або максимальні суми іноді відрізняються.
Причин декілька. У компаній змінюються тарифи, з'являються акції, а умови для першого та повторного кредиту можуть бути різними. До того ж інформаційні майданчики не завжди співпрацюють з однаковими фінансовими установами.
Багато таких сервісів заробляють на партнерських програмах. Коли відвідувач переходить до кредитора або виконує іншу передбачену партнерською програмою дію, власник каталогу може отримати винагороду.
Це пояснює, чому в добірках іноді представлені не всі компанії, що працюють на українському ринку. Сам по собі партнерський формат не робить інформацію недостовірною, але користувачеві корисно знати про нього.
Для початкового відбору, наприклад, можна відкрити розділ онлайн-кредити на Finvybir, де зібрані пропозиції різних фінансових компаній. Так простіше зіставити заявлені суми, строки та процентні ставки, ніж переходити між десятками окремих сайтів.
Утім, навіть після порівняння кількох варіантів остання перевірка має відбуватися на ресурсі кредитодавця. Саме там можна побачити актуальні документи, вимоги до клієнтів та умови конкретного кредитного продукту.
Особливо це стосується рекламних ставок. Якщо в каталозі зазначено 0,01% на день, не слід автоматично вважати, що такий тариф буде доступний на будь-яку суму та строк. Акція може мати обмеження, які потрібно перевірити до укладення договору.
Повернімося до переходу між сайтами. Зміна адреси в браузері сама по собі не свідчить про шахрайство. Але є різниця між звичайним перенаправленням на офіційний сайт МФО та ситуацією, коли користувач потрапляє на незрозумілу сторінку без відомостей про її власника.
Наприклад, сайт обіцяє підібрати кредит за хвилину, але перед цим просить паспортні дані, контактний номер та реквізити картки. При цьому незрозуміло, яка компанія оброблятиме інформацію і навіщо потрібен кожен із цих пунктів.
У такому випадку поспішати не варто.
Інший приклад — сервіс пропонує сплатити невелику суму нібито за перевірку доступних кредитів. Із пояснень на сторінці може виявитися, що йдеться не про разовий платіж, а про підписку. Людина хотіла позичити гроші, натомість ризикує придбати окрему послугу, яка не гарантує отримання кредиту.
Саме тому умови платного підбору потрібно читати окремо від умов позики.
На офіційному сайті фінансової компанії мають бути доступні відомості, за якими можна встановити кредитодавця. Перевірити інформацію про установу та її право надавати відповідні фінансові послуги можна через реєстри Національного банку України.
Та навіть наявність компанії в реєстрі не означає, що будь-який її кредит буде вигідним для конкретного позичальника. Юридична перевірка й оцінка фінансових умов — різні завдання.
Є деталь, на яку легко не звернути увагу під час швидкого оформлення. Людина запам'ятовує назву кредитного бренду, а в договорі бачить іншу — юридичну назву товариства.
Це не обов'язково помилка. Комерційна назва сервісу може відрізнятися від офіційного найменування компанії. Головне, щоб було зрозуміло, хто виступає кредитодавцем і на яких умовах надає кошти.
Перед підписанням варто перевірити загальну суму до повернення, графік платежів, можливі комісії та реальну річну процентну ставку. Не менш важливо знати, що передбачено договором у разі прострочення.
Рішення про видачу кредиту також ухвалює кредитодавець. Навіть якщо на попередньому сайті обіцяли швидке оформлення чи «кредит без відмов», це не означає гарантованого схвалення.
У результаті шлях до онлайн-позики може проходити через кілька ресурсів. На одному людина знайшла інформацію, на іншому порівняла пропозиції, на третьому подала заявку.
Немає нічого незвичайного в тому, що ці сайти належать різним компаніям. Проблеми починаються тоді, коли користувач не розуміє, кому передав свої дані, за що погодився заплатити та перед ким має фінансові зобов'язання.
Тому назва сайту з пошукової видачі — не найважливіша інформація про майбутній кредит. Набагато більше значення має назва кредитодавця в договорі.
Бажаєте дізнаватися головні новини Луцька та Волині першими? Приєднуйтеся до нашого каналу в Telegram!
Для людини, яка вперше шукає позику через інтернет, така схема може виглядати дивно. Проте зазвичай пояснення простіше, ніж здається: перший сайт лише показував кредитні пропозиції, а другий належить компанії, яка безпосередньо працює з позичальниками.
Плутанина виникає через те, що банки, мікрофінансові організації, кредитні посередники та онлайн-каталоги часто користуються схожими формулюваннями. На всіх можна побачити слова «кредит онлайн», «гроші на картку» або «оформити заявку». А от послуги за цими кнопками можуть бути різними.
Що відбувається після натискання кнопки
Припустімо, потрібно позичити 8000 гривень. Ви знаходите сайт, де зібрано два десятки пропозицій від фінансових компаній. Поруч із кожною вказані сума, строк і ставка. Після вибору одного з варіантів браузер відкриває ресурс кредитодавця.
Саме тут і починається оформлення позики. Компанія просить необхідні дані, перевіряє заявку та визначає, чи може надати кредит. Якщо рішення позитивне, користувач отримує персональні умови й договір для ознайомлення.
Сайт, на якому ви спочатку порівнювали пропозиції, у цьому процесі міг виконувати тільки інформаційну функцію. Він не обов'язково знає, чи схвалили заявку, і не вирішує, яку суму отримає клієнт.
Зовсім інша справа — кредитний посередник. Його робота може включати допомогу з підготовкою документів, консультування та участь в оформленні кредиту в межах визначених повноважень. Така діяльність регулюється окремими вимогами законодавства.
Тому сам факт, що сайт допомагає знайти МФО, ще не робить його кредитним посередником. Значення має те, що саме він робить для клієнта.
Іноді на сторонніх ресурсах пропонують заповнити одну анкету для пошуку кількох кредитних варіантів. Тут уже потрібно уважніше читати умови: хто отримує персональні дані, кому їх передають і чи не передбачена плата за окрему послугу підбору.
Чому кредитні каталоги показують різні списки компаній
Можна відкрити два сайти порівняння кредитів і побачити зовсім різні добірки. На одному перші місця займають відомі МФО, на іншому — нові кредитні сервіси. Навіть ставки або максимальні суми іноді відрізняються.
Причин декілька. У компаній змінюються тарифи, з'являються акції, а умови для першого та повторного кредиту можуть бути різними. До того ж інформаційні майданчики не завжди співпрацюють з однаковими фінансовими установами.
Багато таких сервісів заробляють на партнерських програмах. Коли відвідувач переходить до кредитора або виконує іншу передбачену партнерською програмою дію, власник каталогу може отримати винагороду.
Це пояснює, чому в добірках іноді представлені не всі компанії, що працюють на українському ринку. Сам по собі партнерський формат не робить інформацію недостовірною, але користувачеві корисно знати про нього.
Для початкового відбору, наприклад, можна відкрити розділ онлайн-кредити на Finvybir, де зібрані пропозиції різних фінансових компаній. Так простіше зіставити заявлені суми, строки та процентні ставки, ніж переходити між десятками окремих сайтів.
Утім, навіть після порівняння кількох варіантів остання перевірка має відбуватися на ресурсі кредитодавця. Саме там можна побачити актуальні документи, вимоги до клієнтів та умови конкретного кредитного продукту.
Особливо це стосується рекламних ставок. Якщо в каталозі зазначено 0,01% на день, не слід автоматично вважати, що такий тариф буде доступний на будь-яку суму та строк. Акція може мати обмеження, які потрібно перевірити до укладення договору.
Що повинно насторожити ще до заповнення анкети
Повернімося до переходу між сайтами. Зміна адреси в браузері сама по собі не свідчить про шахрайство. Але є різниця між звичайним перенаправленням на офіційний сайт МФО та ситуацією, коли користувач потрапляє на незрозумілу сторінку без відомостей про її власника.
Наприклад, сайт обіцяє підібрати кредит за хвилину, але перед цим просить паспортні дані, контактний номер та реквізити картки. При цьому незрозуміло, яка компанія оброблятиме інформацію і навіщо потрібен кожен із цих пунктів.
У такому випадку поспішати не варто.
Інший приклад — сервіс пропонує сплатити невелику суму нібито за перевірку доступних кредитів. Із пояснень на сторінці може виявитися, що йдеться не про разовий платіж, а про підписку. Людина хотіла позичити гроші, натомість ризикує придбати окрему послугу, яка не гарантує отримання кредиту.
Саме тому умови платного підбору потрібно читати окремо від умов позики.
На офіційному сайті фінансової компанії мають бути доступні відомості, за якими можна встановити кредитодавця. Перевірити інформацію про установу та її право надавати відповідні фінансові послуги можна через реєстри Національного банку України.
Та навіть наявність компанії в реєстрі не означає, що будь-який її кредит буде вигідним для конкретного позичальника. Юридична перевірка й оцінка фінансових умов — різні завдання.
З ким укладено договір, тому й повертати гроші
Є деталь, на яку легко не звернути увагу під час швидкого оформлення. Людина запам'ятовує назву кредитного бренду, а в договорі бачить іншу — юридичну назву товариства.
Це не обов'язково помилка. Комерційна назва сервісу може відрізнятися від офіційного найменування компанії. Головне, щоб було зрозуміло, хто виступає кредитодавцем і на яких умовах надає кошти.
Перед підписанням варто перевірити загальну суму до повернення, графік платежів, можливі комісії та реальну річну процентну ставку. Не менш важливо знати, що передбачено договором у разі прострочення.
Рішення про видачу кредиту також ухвалює кредитодавець. Навіть якщо на попередньому сайті обіцяли швидке оформлення чи «кредит без відмов», це не означає гарантованого схвалення.
У результаті шлях до онлайн-позики може проходити через кілька ресурсів. На одному людина знайшла інформацію, на іншому порівняла пропозиції, на третьому подала заявку.
Немає нічого незвичайного в тому, що ці сайти належать різним компаніям. Проблеми починаються тоді, коли користувач не розуміє, кому передав свої дані, за що погодився заплатити та перед ким має фінансові зобов'язання.
Тому назва сайту з пошукової видачі — не найважливіша інформація про майбутній кредит. Набагато більше значення має назва кредитодавця в договорі.
Бажаєте дізнаватися головні новини Луцька та Волині першими? Приєднуйтеся до нашого каналу в Telegram!
Якщо Ви зауважили помилку, виділіть її та натисніть Ctrl+Enter для того, щоб повідомити про це редакцію
Коментарі 0
Вибір редактора
Останні новини
ДНК-екпсертиза підтвердила загибель на війні волинянина Романа Самчука
13 листопада, 22:38
У Луцьку зупинили водійку, рівень алкоголю в якої перевищував норму у 12 разів
13 листопада, 21:52
Натиснули «Оформити кредит», а відкрився інший сайт: хто насправді видає позику
13 листопада, 21:33
LED-прожектори: як оцінити витрати на освітлення
13 листопада, 21:09
На Сумщині загинув воїн з Волині Микола Савчук
13 листопада, 20:36